#4 - 5 temas que definiram o Blockchain.RIO 2026
Tuti NicolaSocial & Growth Manager
9 min de leitura
De 11 a 13 de agosto de 2026, o Blockchain.RIO reuniu instituições financeiras, reguladores, empresas de tecnologia e líderes de infraestrutura digital para discutir a próxima fase do mercado de ativos digitais. A programação foi organizada em diferentes trilhas, entre elas Global Finance, StableCon, AI Builders, Regulation Rocks e LFDT.
Apesar da variedade de assuntos, cinco temas apareceram repetidamente e ajudam a explicar para onde o setor está indo.
Mais do que discutir o futuro distante da blockchain, o evento mostrou uma mudança na agenda do mercado: o setor está cada vez mais focado em como transformar a tecnologia onchain em infraestrutura financeira usada por empresas, instituições e consumidores.
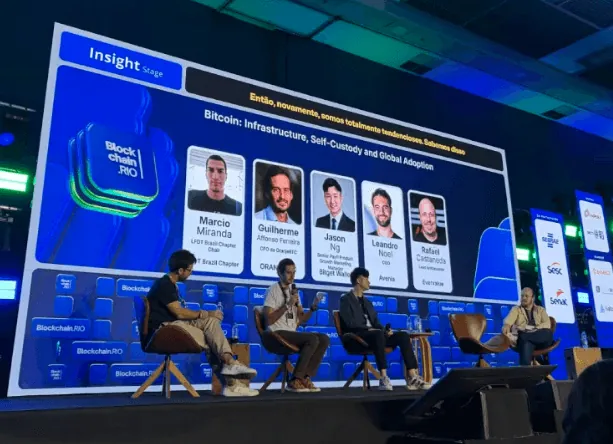
Os próprios corredores do evento reforçaram essa mudança. Bancos como Bradesco, BTG Pactual e Itaú Unibanco estavam no mesmo ambiente que empresas de infraestrutura como Fireblocks e Chainlink Labs, players de pagamentos como Visa, Ripple, Tether.io e RedotPay, além de empresas de segurança, tecnologia e infraestrutura de mercado como CertiK, Amazon Web Services (AWS), Alpaca e Ondo Finance.
O tom geral foi o de construir uma camada institucional para o sistema financeiro digital, com ênfase em interoperabilidade, compliance, segurança e escalabilidade.
1. A infraestrutura financeira ganhou o centro do palco
Um dos sinais mais fortes do evento foi quanta atenção a infraestrutura por baixo das aplicações em blockchain recebeu.
Em 11 de agosto, antes da conferência principal, o Financial Infrastructure Forum LATAM reuniu instituições financeiras, reguladores e provedores de infraestrutura para discutir como o dinheiro poderia circular pela América Latina e por outros mercados.
A conversa se concentrou em tokenização, stablecoins, pagamentos globais, liquidação e interoperabilidade. Esses temas continuaram ao longo do Blockchain.RIO nos dias 12 e 13 de agosto.
A infraestrutura necessária para a adoção institucional vai muito além dos smart contracts. Ela inclui custódia, liquidação, identidade, compliance, interoperabilidade, conectividade entre sistemas e integração com as instituições financeiras tradicionais.
A presença de empresas como Fireblocks e CertiK deixou isso especialmente visível. Jorge Borges, Head of Latam da Fireblocks, participou de discussões sobre a infraestrutura de que as instituições precisam para operar ativos digitais com segurança. Jason Jiang, Chief Business Officer da CertiK, trouxe a perspectiva da segurança e da proteção da infraestrutura blockchain.
Essa é uma mudança importante no mercado.
Segurança, compliance e gestão de risco já não são simplesmente serviços adicionais em torno dos produtos em blockchain. Elas estão se tornando parte da infraestrutura necessária para colocar esses produtos em produção. O mesmo vale para a interoperabilidade: ativos tokenizados e stablecoins não vão operar em escala se diferentes redes, instituições e sistemas legados não conseguirem trocar informações e liquidar transações de forma confiável.
Para uma instituição financeira, levar um ativo para onchain significa, portanto, resolver um problema operacional muito maior. Os sistemas legados precisam se conectar à nova infraestrutura. Os controles precisam ser estabelecidos. As exigências regulatórias precisam ser cumpridas. Os riscos operacionais precisam ser gerenciados.
Essa camada menos visível pode se tornar uma das maiores oportunidades comerciais da próxima fase do mercado. À medida que bancos, gestoras de ativos, fintechs e empresas de pagamento avançam com as suas iniciativas onchain, elas vão precisar de uma infraestrutura que conecte os novos trilhos digitais aos sistemas financeiros dos quais já dependem.
2. A tokenização está avançando sobre o mercado de capitais
A tokenização foi um dos assuntos mais recorrentes do evento, principalmente nas discussões sobre Real-World Assets, fundos, crédito e mercado de capitais.
Mas a conversa claramente foi além da ideia de simplesmente transformar um ativo em token. As perguntas mais importantes agora são sobre o que acontece depois que o ativo passa a ser representado digitalmente: como ele é emitido, negociado, liquidado, custodiado, regulado e integrado aos sistemas financeiros que as instituições já usam.
A Binance, por exemplo, conduziu discussões sobre como os ativos digitais podem se conectar aos mercados financeiros convencionais por meio da tokenização e da distribuição institucional. A Ondo Finance trouxe uma perspectiva focada em infraestrutura de ativos tokenizados e DeFi institucional, enquanto a Alpaca mostrou uma infraestrutura que conecta os mercados tradicionais e os ativos digitais por meio de corretagem e APIs.
A Atlas, outro player presente no evento, se posicionou em torno de infraestrutura para mercados privados, combinando IA, tokenização e infraestrutura de investimento. Juntos, esses exemplos apontam para uma mudança mais ampla na forma como a tokenização está sendo entendida. A proposta de valor está cada vez mais ligada à eficiência de mercado: emissão e liquidação mais automatizadas, distribuição mais ampla e novas formas de acessar e negociar ativos.
Mas isso também traz questões de infraestrutura. Quem controla os trilhos? Como as diferentes redes se comunicam? Como os direitos legais associados a um ativo são representados onchain? Como as instituições integram os ativos tokenizados ao compliance, à contabilidade e à gestão de risco?
É por isso que a tokenização está se tornando parte de uma conversa muito maior sobre o futuro dos mercados financeiros. O próximo desafio é passar dos pilotos institucionais e das provas de conceito para produtos que consigam operar de forma confiável e em escala.
3. As stablecoins estão se firmando na conversa sobre dinheiro
No Blockchain.RIO, a conversa se concentrou no papel potencial delas para movimentar e liquidar valor entre instituições, mercados e países, em vez de simplesmente tratá-las como criptoativos.
A presença de Tether, Ripple, Visa e RedotPay refletiu essa evolução. A Tether participou a partir de uma perspectiva de stablecoin institucional, enquanto a Ripple trouxe o seu foco em pagamentos e em movimentação de valor entre países. A presença da Visa mostrou como as empresas de pagamento tradicionais estão incorporando os ativos digitais à sua visão do futuro do dinheiro. A RedotPay acrescentou outra perspectiva, focada em infraestrutura de pagamentos que conecta ativos digitais a operações financeiras.
Para empresas que operam além das fronteiras, a proposta é especialmente relevante. Trilhos baseados em blockchain podem mudar a forma como o valor circula internacionalmente, criando novas possibilidades em velocidade, disponibilidade e custo das transações.
Mas a infraestrutura necessária para que isso aconteça é bem mais complexa do que simplesmente emitir uma stablecoin: há questões de reservas, compliance, conversão para moedas locais, liquidação e integração com os sistemas financeiros existentes. Para que as stablecoins funcionem como infraestrutura de liquidação em escala, o ecossistema em volta precisa tornar a movimentação delas previsível e confiável.
É aí também que a regulação ganha cada vez mais importância. Quanto mais as stablecoins se aproximam de funções tradicionalmente exercidas por bancos e redes de pagamento, mais importantes se tornam as questões sobre controles, responsabilidades e marcos regulatórios.
O sinal do Blockchain.RIO foi claro: as stablecoins estão sendo avaliadas cada vez mais pelo que podem viabilizar dentro do sistema financeiro, e não só pelo desempenho que têm dentro do mercado cripto.
4. A regulação passou a fazer parte do desenvolvimento de produto
A regulação apareceu ao longo de todo o Blockchain.RIO, principalmente na Regulation Rocks e nas discussões envolvendo CVM, DREX e sandboxes regulatórios.
O que chamou a atenção não foi simplesmente a presença dos reguladores, mas o quanto a regulação estava ligada ao desenvolvimento de produtos financeiros reais. A presença de CVM, Banco Central, B3 e bancos como Bradesco e Itaú reforçou essa convergência entre regulação, infraestrutura e mercado financeiro.
A conversa regulatória também está ficando mais participativa. A Juntos por Cripto, uma das patrocinadoras do evento, teve a sua diretora, 🏳️🌈 Marina Fuzeti Fagali, entre os palestrantes. Isso mostra que o próprio mercado está se envolvendo mais na construção das regras que vão moldar o desenvolvimento dos ativos digitais no Brasil.
Isso importa porque a regulação está se tornando, cada vez mais, parte da arquitetura do produto: os produtos onchain introduzem conceitos que ainda são estranhos para muitos usuários de serviços financeiros tradicionais, como carteiras, seeds, autocustódia, gestão de chaves e responsabilidade direta pelos ativos.
Mais autonomia para o usuário também pode significar mais responsabilidade operacional. Para as instituições, isso cria a oportunidade de oferecer pontos de acesso regulados para usuários que não estão preparados para lidar com toda a complexidade da autocustódia.
O desafio mais amplo é a confiança. Para que os produtos onchain cheguem a um mercado maior, a tecnologia sozinha não vai bastar. Instituições e usuários precisam de regras claras, responsabilidades definidas e mecanismos previsíveis de gestão de risco. Isso torna a regulação cada vez mais relevante não só para definir se um produto pode existir, mas também para a forma como o próprio produto é desenhado.
O futuro é feito de liberdade
5. Dos copilotos aos agentes: a IA está começando a operar onchain
A IA foi outro grande tema, mas o interessante foi a direção da conversa.
A AI Frontiers, com curadoria da Cultura Builder, se concentrou em aplicações práticas de IA, automação e agentes inteligentes. A discussão foi além dos copilotos tradicionais, que ajudam as pessoas a pesquisar, escrever ou analisar informações.
O foco passou para sistemas capazes de executar tarefas, tomar decisões dentro de parâmetros definidos e interagir diretamente com a infraestrutura digital, o que aproxima a IA do que vem sendo cada vez mais chamado de finanças agênticas. Na prática, um agente poderia monitorar as condições de mercado, executar uma estratégia, rebalancear uma carteira, fazer um pagamento ou interagir com um smart contract sem exigir aprovação humana em cada etapa.
Isso cria um conjunto de perguntas fundamentalmente diferente. Se um software pode movimentar dinheiro ou ativos digitais, o que ele está autorizado a fazer? Em quais condições? Quem responde pelas ações dele? E como essas ações podem ser verificadas?
É aqui que IA e blockchain começam a convergir.
A IA pode trazer inteligência, tomada de decisão e execução. A blockchain pode fornecer parte da infraestrutura necessária para estabelecer permissões, impor limites e criar um registro rastreável das operações.
Essa conexão já começa a aparecer nos mercados financeiros. A ANBIMA, por exemplo, vem desenvolvendo aplicações de IA para a autorregulação de fundos, incluindo um chatbot pensado para dar respostas rápidas e seguras, apoiar análises de compliance e reduzir riscos.
A lição mais ampla é que a adoção de IA em serviços financeiros vai exigir mais do que modelos cada vez mais capazes. Vai exigir uma infraestrutura que conecte inteligência, regras e execução. Ainda estamos longe de um sistema financeiro totalmente operado por agentes autônomos. Mas a conversa já está mudando de “como podemos usar IA?” para uma pergunta mais estratégica:
O que acontece quando o software começa a operar diretamente sobre a infraestrutura financeira?
O que esses cinco temas têm em comum
Tokenização, stablecoins, infraestrutura, regulação e IA podem parecer conversas separadas. No Blockchain.RIO, porém, elas apareceram cada vez mais como camadas diferentes da mesma transição.
A tokenização cria novas formas de representar e movimentar ativos, as stablecoins criam novos trilhos para transferir e liquidar valor, a infraestrutura conecta esses novos sistemas às instituições financeiras existentes e a regulação cria as condições para que os produtos operem com mais previsibilidade.
E a IA introduz uma nova camada de automação que pode mudar a forma como pessoas e empresas interagem com a infraestrutura financeira. O ponto importante é que essas camadas estão começando a convergir. O mercado caminha para uma arquitetura financeira em que ativos, dinheiro, instituições e agentes de software podem interagir dentro de sistemas cada vez mais conectados.
Isso muda a oportunidade para as empresas B2B…
Construir a tecnologia continua sendo necessário, mas a próxima fase vai depender cada vez mais de resolver problemas concretos em todo o stack financeiro: liquidação, custódia, compliance, pagamentos, distribuição, interoperabilidade e automação.
Esse foi talvez o sinal mais claro do Blockchain.RIO 2026. O mercado está construindo novos trilhos para o dinheiro, novos formatos para os ativos e novas formas de operar a infraestrutura financeira, e a próxima disputa será para transformar essa infraestrutura em produtos que as instituições consigam de fato integrar, operar e escalar.
Até o ano que vem, Blockchain.Rio 🌊